
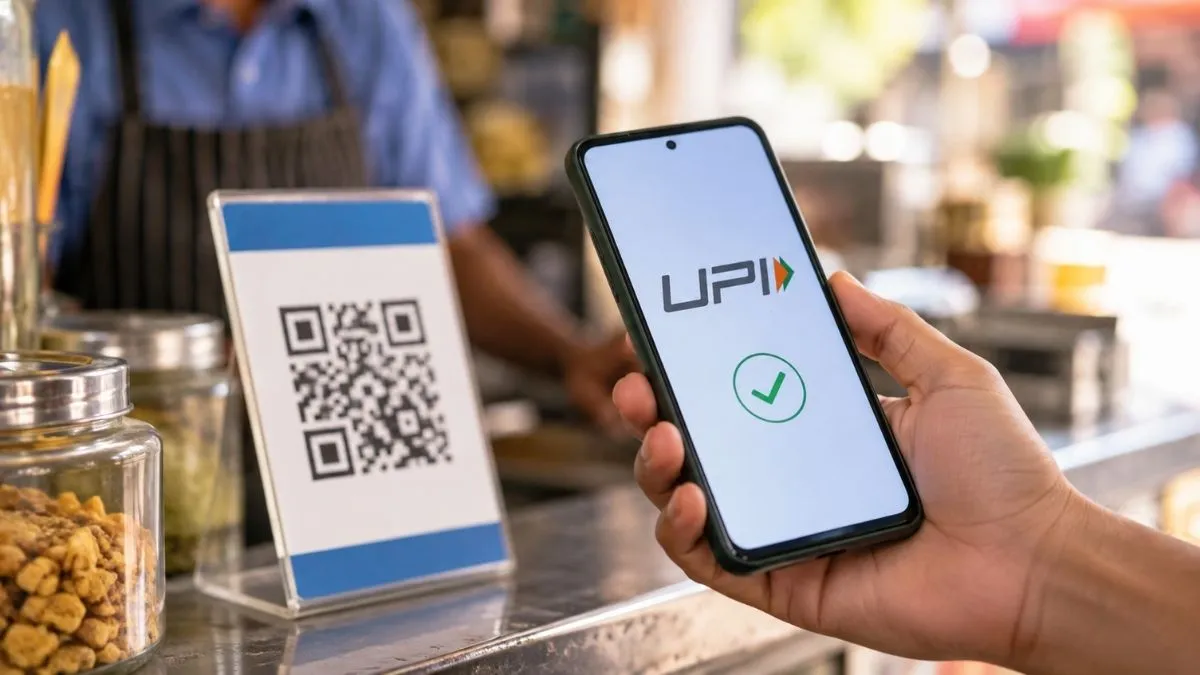
सरकार ने बैंकों को निर्देश दिया है कि UPI लेनदेन पर कारोबारियों से कोई नया शुल्क न वसूला जाए। खासकर छोटे दुकानदारों और व्यापारियों को UPI भुगतान स्वीकार करने पर किसी अतिरिक्त शुल्क का बोझ नहीं उठाना होगा। सरकार के अनुसार, UPI देश में रोजमर्रा के डिजिटल भुगतान का अहम माध्यम बन चुका है, इसलिए इसके इस्तेमाल को आसान और कम लागत वाला बनाए रखना जरूरी है।
सरकार की ओर से स्पष्ट किया गया है कि करीब 2,000 रुपये तक के छोटे व्यापारिक लेनदेन पर MDR (Merchant Discount Rate) नहीं लगाया जाएगा। वहीं, इससे अधिक मूल्य के कुछ लेनदेन पर मौजूदा निर्धारित व्यवस्था के अनुसार शुल्क लागू हो सकता है। छोटे कारोबारियों के लिए यह व्यवस्था उन्हें डिजिटल भुगतान अपनाने में मदद करेगी।
UPI पर MDR क्या है?
MDR यानी Merchant Discount Rate वह शुल्क है जो डिजिटल भुगतान स्वीकार करने वाले व्यापारी से भुगतान प्रक्रिया में शामिल विभिन्न पक्षों की सेवाओं के लिए लिया जाता है। इसमें बैंक, भुगतान सेवा प्रदाता और अन्य संबंधित पक्ष शामिल हो सकते हैं। UPI के सामान्य छोटे लेनदेन में MDR को शून्य रखने की व्यवस्था पहले से लागू रही है।
UPI और क्रेडिट कार्ड भुगतान में अंतर
UPI से भुगतान करने और RuPay क्रेडिट कार्ड को UPI से जोड़कर भुगतान करने की व्यवस्था अलग हो सकती है। क्रेडिट कार्ड के माध्यम से होने वाले भुगतान पर कार्ड नेटवर्क और अन्य पक्षों से जुड़े शुल्क की व्यवस्था लागू होती है। हालांकि छोटे व्यापारियों को राहत देने के लिए निर्धारित सीमा तक लेनदेन पर MDR नहीं लगाया जाएगा।
पेट्रोल पंप पर UPI भुगतान
पेट्रोल पंप जैसे स्थानों पर 2,000 रुपये से अधिक के UPI भुगतान पर भी शुल्क व्यवस्था को लेकर सवाल उठते हैं। उपलब्ध नियमों के अनुसार, निर्धारित सीमा से ऊपर के कुछ लेनदेन में MDR लागू हो सकता है। उदाहरण के तौर पर पेट्रोल पंप पर 2,000 रुपये तक के भुगतान को शून्य MDR व्यवस्था के तहत रखा गया है।
बिजली-पानी के बिल पर क्या होगा?
बिजली, पानी और अन्य उपयोगिता सेवाओं के भुगतान में भी शुल्क की व्यवस्था भुगतान के प्रकार और संबंधित सेवा प्रदाता पर निर्भर करती है। 2,000 रुपये से अधिक के कुछ भुगतान पर निर्धारित MDR लागू हो सकता है, जबकि सीमा के भीतर भुगतान पर शून्य MDR व्यवस्था का लाभ मिल सकता है।
MDR का भुगतान कौन करता है?
MDR का भुगतान आम तौर पर व्यापारी की ओर से भुगतान स्वीकार करने वाले पक्षों को किया जाता है। इसका उद्देश्य डिजिटल भुगतान की प्रक्रिया में शामिल बैंकों, भुगतान सेवा प्रदाताओं और अन्य पक्षों की लागत को पूरा करना है। हालांकि ग्राहक से अलग से MDR वसूलने की अनुमति हर स्थिति में नहीं होती और संबंधित नियमों का पालन करना जरूरी है।
ग्राहकों को क्या फायदा होगा?
शून्य या कम MDR व्यवस्था का सबसे बड़ा असर यह है कि व्यापारी को डिजिटल भुगतान स्वीकार करने की लागत कम रहती है। इससे दुकानदारों के लिए UPI स्वीकार करना आसान होता है और ग्राहकों को नकद रखने की आवश्यकता कम पड़ती है। बीमा, ईंधन और उपयोगिता सेवाओं जैसे क्षेत्रों में भी डिजिटल भुगतान की सुविधा बढ़ती है।
छोटे कारोबारियों के लिए राहत
सरकार का जोर छोटे कारोबारियों पर अतिरिक्त लागत का बोझ न डालने पर है। छोटे दुकानदारों के लिए UPI भुगतान स्वीकार करने की लागत सीमित रहने से वे डिजिटल भुगतान की सुविधा जारी रख सकते हैं। इससे छोटे व्यापारियों और ग्राहकों, दोनों के लिए डिजिटल लेनदेन को बढ़ावा मिलने की उम्मीद है।
UPI की शुरुआत कब हुई?
भारत में UPI की शुरुआत 2016 में हुई थी। इसके बाद यह तेजी से देश की प्रमुख डिजिटल भुगतान प्रणालियों में शामिल हो गया। सरकार और रिजर्व बैंक डिजिटल भुगतान को बढ़ावा देने के लिए UPI के विस्तार पर लगातार जोर देते रहे हैं।
क्या है MDR?
MDR यानी Merchant Discount Rate डिजिटल भुगतान स्वीकार करने वाले व्यापारी से जुड़ा शुल्क है। किसी भुगतान पर MDR लागू होने की स्थिति में इसकी लागत भुगतान प्रक्रिया में शामिल संबंधित पक्षों के बीच निर्धारित व्यवस्था के अनुसार जाती है। UPI के छोटे लेनदेन में शून्य MDR व्यवस्था का उद्देश्य व्यापारियों को बिना अतिरिक्त लागत के डिजिटल भुगतान स्वीकार करने की सुविधा देना है।
